数字货币论文实证分析,数据怎么找、模型怎么搭、结果怎么解读
数字货币论文实证分析,数据怎么找、模型怎么搭、结果怎么解读
做数字货币论文的实证分析,说白了就是拿真实数据跑模型、验证假设。我写毕业论文那阵子最大的体会是数字货币论文实证分析,数据和模型的活儿比写八千字正文累得多,数据选取和模型设定才是整篇论文的命门。
行情数据我拉了CoinGecko和CoinMarketCap的日线收盘价,样本期从2017年1月铺到2025年底。央行数字人民币试点城市的数据则从人民银行官网和各分支行公开通报里手工整理数字货币论文实证分析,数据怎么找、模型怎么搭、结果怎么解读,这部分最磨人,因为披露口径不统一,得反复核对。
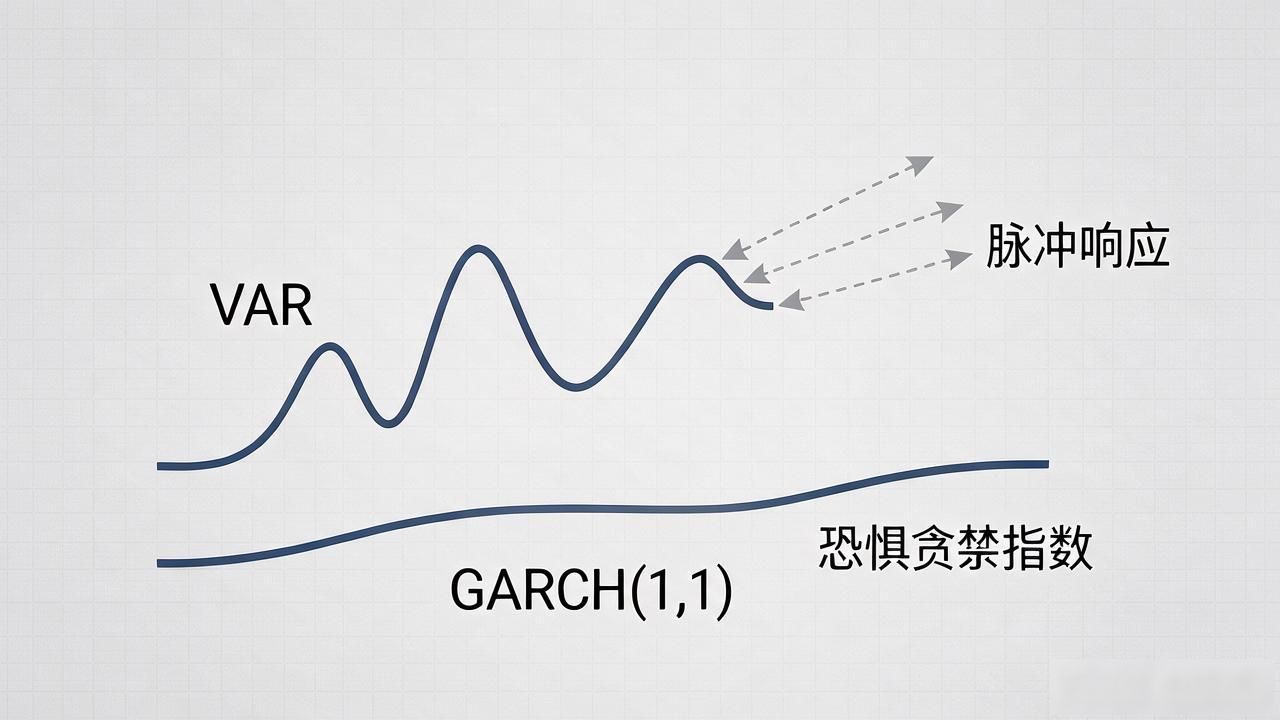
模型上走了VAR和GARCH(1,1)两条线。VAR跑脉冲响应,看比特币收益率对数字人民币试点推进的滞后效应;GARCH捕捉波动聚集,把恐惧贪婪指数当外生变量扔进去。做Granger因果检验时发现方向性随子样本切换,论文里必须交代清楚。
变量设定有个容易翻车的点:流动性指标我用成交量乘以均价,而非单纯成交量。投资者情绪用搜索指数代理时,得先做结构断点检验,不然2020年疫情那波冲击会把整条回归线拽偏。
结果解读阶段我反复做了样本期敏感性分析和稳健性检验,起点往前推一年、往后推半年各跑一遍。伪回归和异方差不处理,审稿人一眼就能看出来。实证分析不是跑完软件就完事,结果的可复现性才是论文站得住的根基。