央行数字货币真要铺开了,普通人手里那套房子还值几个钱
央行数字货币真要铺开了,普通人手里那套房子还值几个钱
做了十几年房研,最近老被朋友问数字货币和房子到底什么关系。说实话,这事没那么玄乎,但确实会改变一些底层逻辑。
最直观的变化是资金流动速度。以前一笔过亿的开发贷央行数字货币真要铺开了,普通人手里那套房子还值几个钱,从批到到账要拖半个月,现在央行数字货币系统下,跨行清算压缩到秒级。这意味着开发商资金周转率直接翻倍,拿地、开工节奏全变了。小开发商以前靠资金池腾挪的玩法,会被彻底暴露。
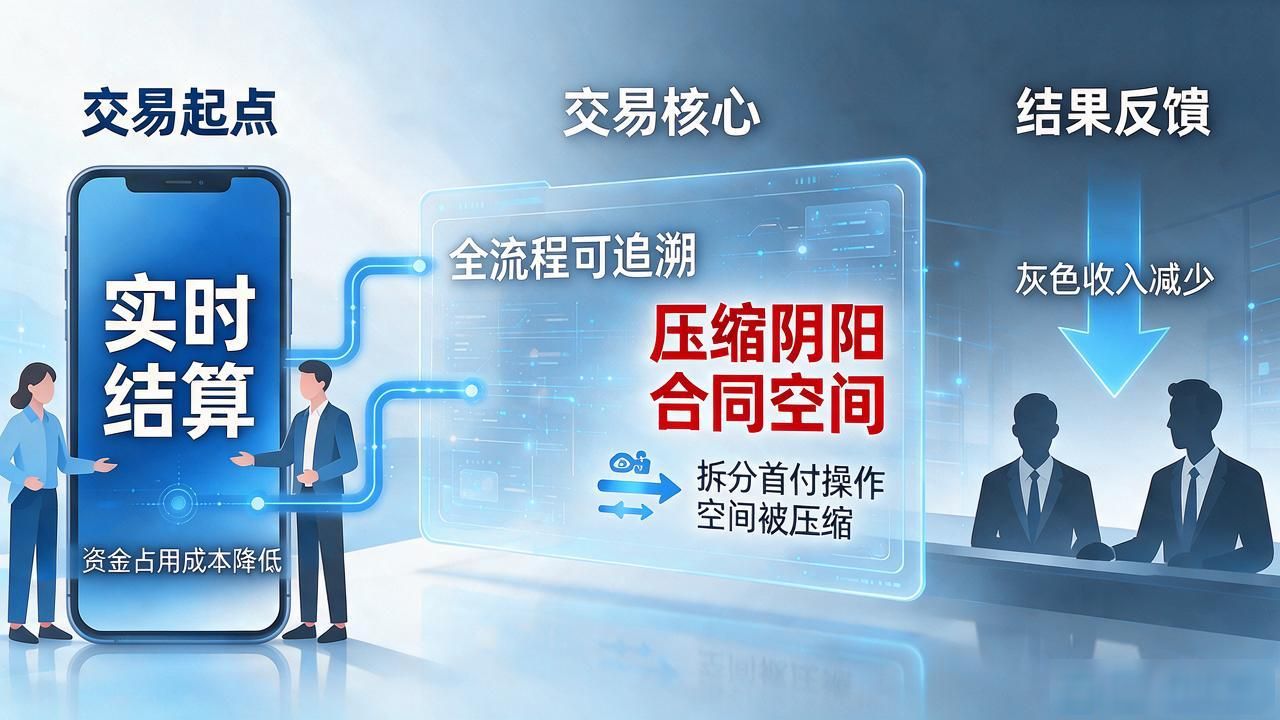
交易环节也躲不开。数字货币让每一笔购房款全程可追溯,以前那种阴阳合同、拆分首付的操作空间被大幅压缩。中介和开发商靠信息差赚的灰色收入,迟早要还。对普通买家来说,结算从T+3变成实时,资金占用成本降了。
房贷这块影响更隐蔽。数字货币的可编程特性意味着利率可以动态嵌入,LPR调整不再靠每月手动改,而是自动触发。银行端能更精细地定价,对首套房和炒房族拉开利率差距,门槛实际提高了。
但别把话说满。房子值不值钱央行数字货币ep对房地产影响,核心还是人口、收入和学区这些老变量。数字货币是润滑剂,不是方向盘。真正该操心的,是你所在城市的产业和人口还在不在。