数字货币与信用货币,一个写在央行账本上一个靠算力,搞懂再谈
数字货币与信用货币,一个写在央行账本上一个靠算力,搞懂再谈
干了二十年支付清算系统,我见过太多人把数字货币和信用货币混为一谈。一个靠算法信任,一个靠国家信用背书,底层逻辑完全不同,搞混了真会吃亏。
信用货币的本质是"借"。你卡里的余额,本质是商业银行欠你的一笔债,背后站着央行的准备金和政府的税收能力。2008年雷曼倒下那天,我在清算中心盯着SWIFT报文,信用链条断裂的瞬间,全球银行间市场差点就卡死了。那张纸币上印的"中国人民银行"六个字,就是最大的信任锚。
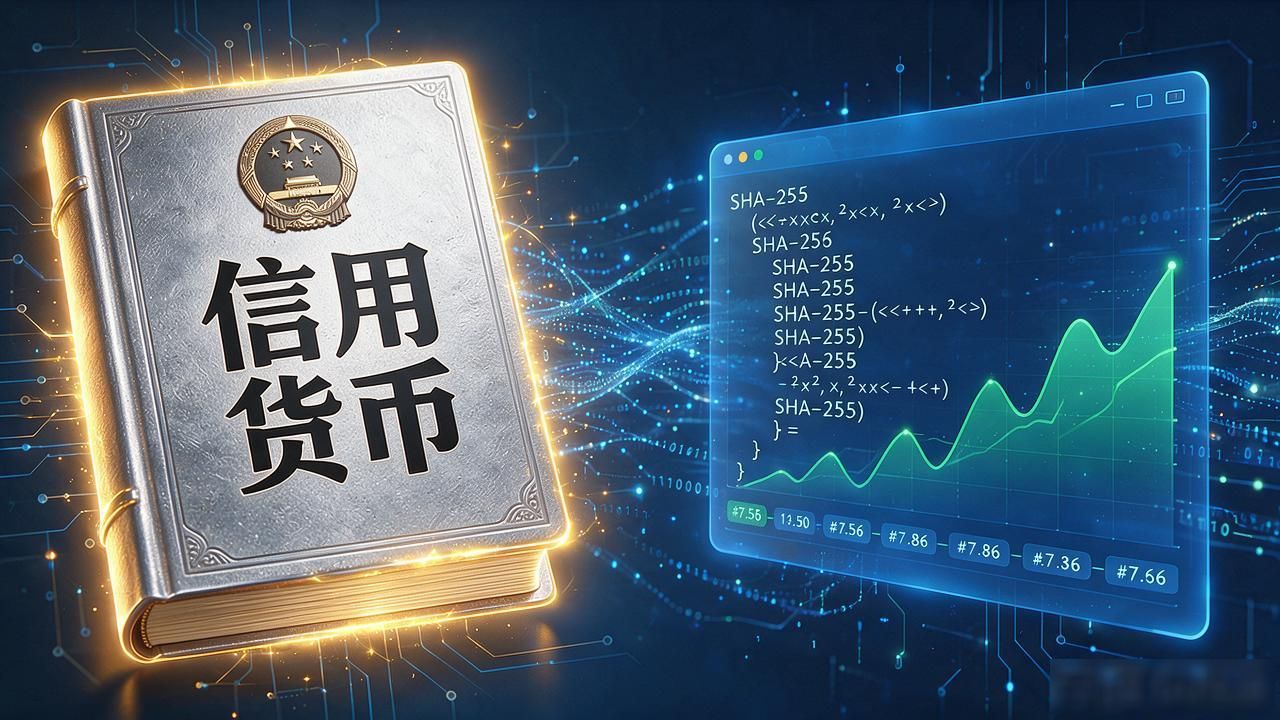
数字货币换了个信任来源。比特币没有央行,没有准备金,2100万枚的总量写死在代码里。你信它,信的是SHA-256哈希函数不会被暴力破解,信的是全球节点共识机制不会出bug。这套东西跑起来确实漂亮,但价格能一天波动百分之三十,它更像是一种去中心化资产,而不是货币。
央行数字人民币我参与过早期技术验证,跟信用货币的关系很微妙。它不是替代法币,而是法币的数字化映射,你的每一笔DCEP背后仍然对应着央行的准备金。本质上它就是M0的线上形态数字货币与信用货币,一个写在央行账本上一个靠算力,搞懂再谈,花一块钱,央行账本上就少一块钱准备金数字货币与信用货币,信用根基纹丝未动。
但风险也不小。数字货币的跨境结算正在绕开传统清算节点,SWIFT体系的垄断地位被松动了。我在系统里看到一些新型结算通道,底层是稳定币对账,速度从T+2压到秒级。这既是效率红利,也意味着监管套利空间变大了,哪边的信用背书跟不上,哪边就容易出事故。