央行数字货币的本质:别再用"电子现金"这四个字糊弄自己了
央行数字货币的本质:别再用"电子现金"这四个字糊弄自己了
在央行数字货币研发一线待了十五年,我最怕听到"数字人民币就是个电子钱包"。央行数字化货币的本质,不是把纸币搬上屏幕,而是把"谁有权定义钱"这件事,从物理层面拽到了密码学层面。
传统货币里,一张百元钞的信用来自印钞厂那枚钢印和政府背书。数字人民币把这条信任链压缩成一条密码签名。你手机里那串数据之所以是"钱",不是因为外观像纸币,而是因为它的签发者只能是国家央行的根证书。技术壳子底下,是主权信用的重新锚定。
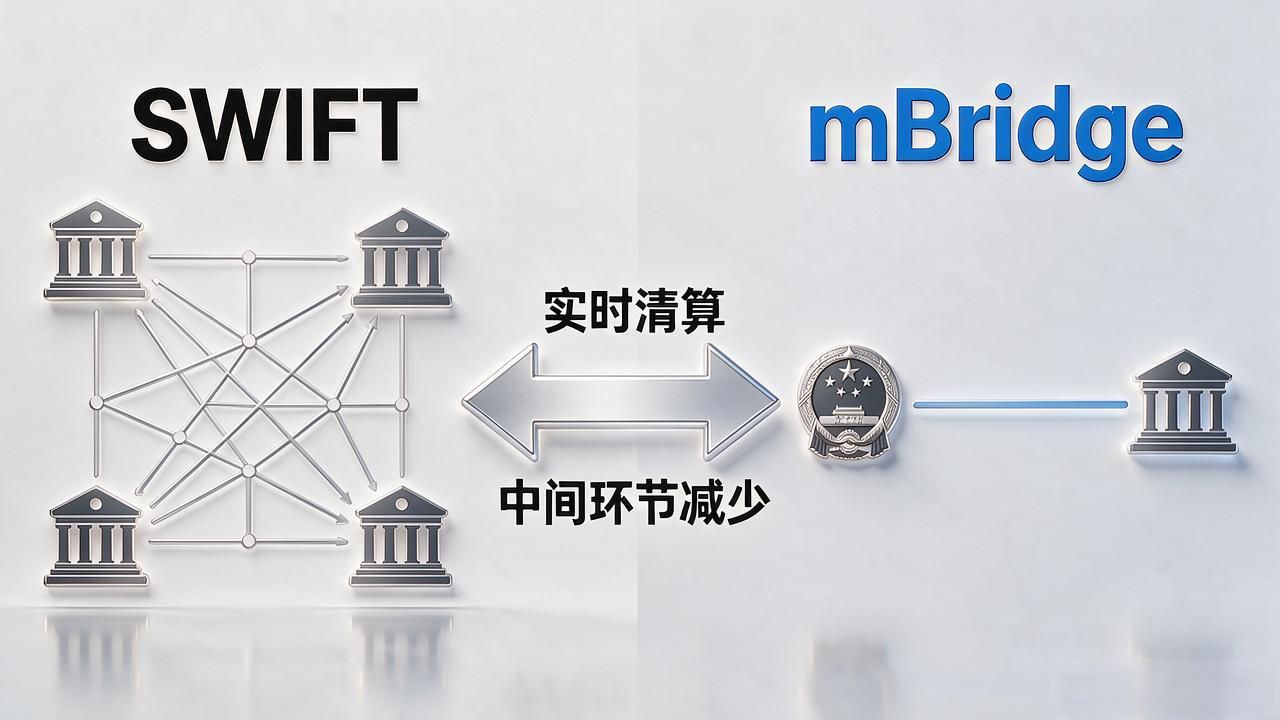
拿跨境结算说,现在一笔美元汇款要跑SWIFT、经三四家代理行,两三天到账,手续费扣掉零点五个点。央行数字货币跑在mBridge这类多边结算平台上,央行到央行、银行到银行,中间环节砍掉大半,实时清算,成本直接打骨折。这不是效率提升,是结算架构的地震。
货币政策传导也变了。以前降息央行数字化货币本质,信号从央行到商业银行到企业到居民,层层衰减。数字货币的账户体系让央行理论上能观测每一笔资金流向,定向滴灌不再是撒胡椒面。可编程的货币意味着政策工具多了颗粒度央行数字货币的本质:别再用"电子现金"这四个字糊弄自己了,也多了隐私边界的博弈。
所以别再问"数字人民币和支付宝有啥区别"了。支付宝是商业信用记账,央行数字货币是法定货币的数字化表达,是货币主权在算力时代的延续。它改变的不只是支付,是"钱"这个概念本身的生成机制。