央行数字货币即将真正落地,普通人的钱包和花钱习惯要变
央行数字货币即将真正落地,普通人的钱包和花钱习惯要变
在支付清算部干了十五年,我越来越确信央行数字货币正式落地已不是"会不会"的问题,而是"什么时候"。它不是另一个支付宝或微信支付,底层逻辑完全不同。
很多人把数字人民币等同于电子钱包央行数字货币即将,这是误区。支付宝、微信支付本质上是商业银行的信用账户,你花的是存在银行里的钱。数字人民币是中央银行直接发行的负债,和纸币硬币同一层级。即使断网断电,双离线支付也能完成交易,这是任何商业支付工具做不到的。
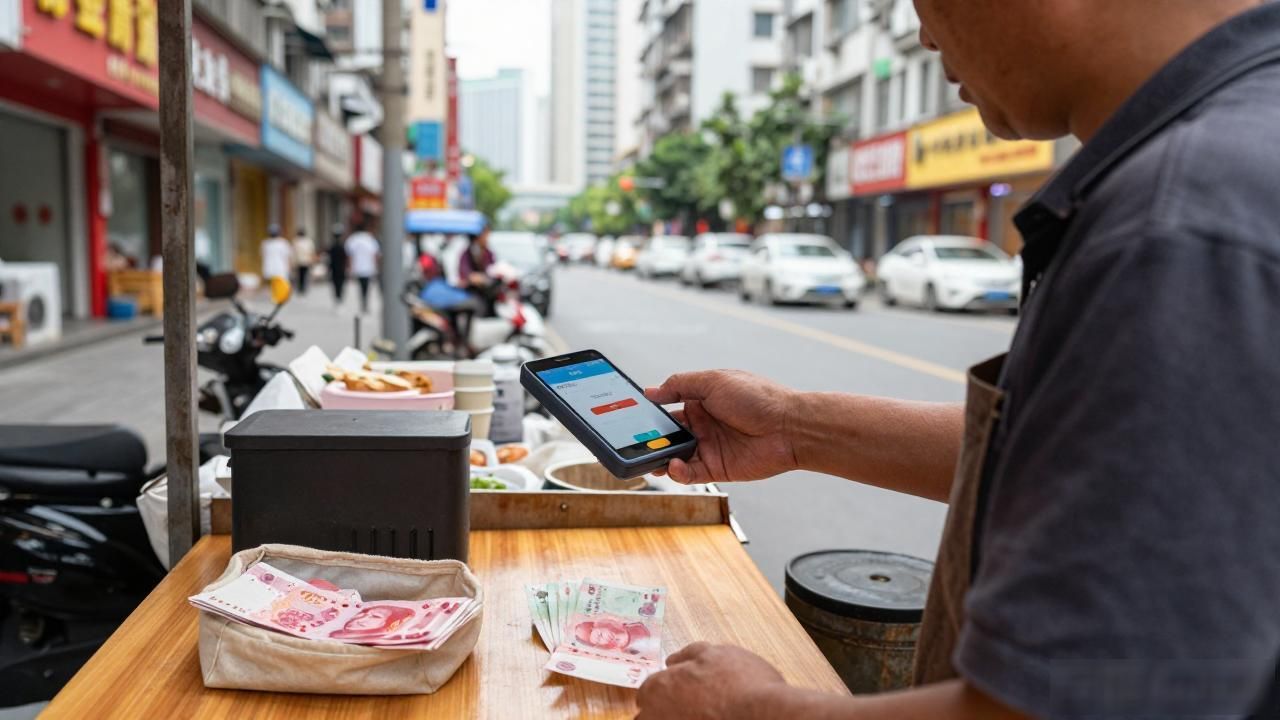
对普通人生活冲击其实有限,扫码习惯不会一夜改变,但小额现金场景会被进一步压缩。街边卖早点的摊主、工地发日结工资的师傅,这些还依赖现金的人会更快被纳入数字支付体系。
真正大的震动在金融系统内部。商业银行靠吸收存款、发放贷款赚利差,数字货币大规模流通后,资金会绕开银行中间层直接回到央行,倒逼信贷体系重构央行数字货币即将真正落地,普通人的钱包和花钱习惯要变,存款竞争会异常激烈。
以我观察的节奏,试点地区持续扩大,商家端和C端推广分批次铺开。大概率明年内完成全面推广准备,届时你钱包里会多一个"数字人民币"应用,和微信、支付宝并排放着。