数字货币专款支票怎么开?比直接打币安全在哪,一文说清
数字货币专款支票怎么开?比直接打币安全在哪,一文说清
做跨境业务这些年,经手过太多企业因为"直接转币"吃闷亏——资金到账了,对方不发货,追都追不回来。数字货币专款支票,说白了就是给转币套了一层"条件锁":钱打过去,但只有对方完成约定动作,资金才真正归对方。它不是新币种,也不是新通道,而是一种资金控制工具。
实操中,企业通常在合同里把付款拆成两笔:一笔走传统银行做担保,一笔用数字货币专款支票做尾款。比如供应商交了设备,专款支票里写死"验收合格且无质量投诉"才能解锁。资金锁在链上托管节点,双方都动不了。我见过一家做新能源出口的公司,靠这个机制把回款周期从90天压到15天,对方违约成本直接拉满。
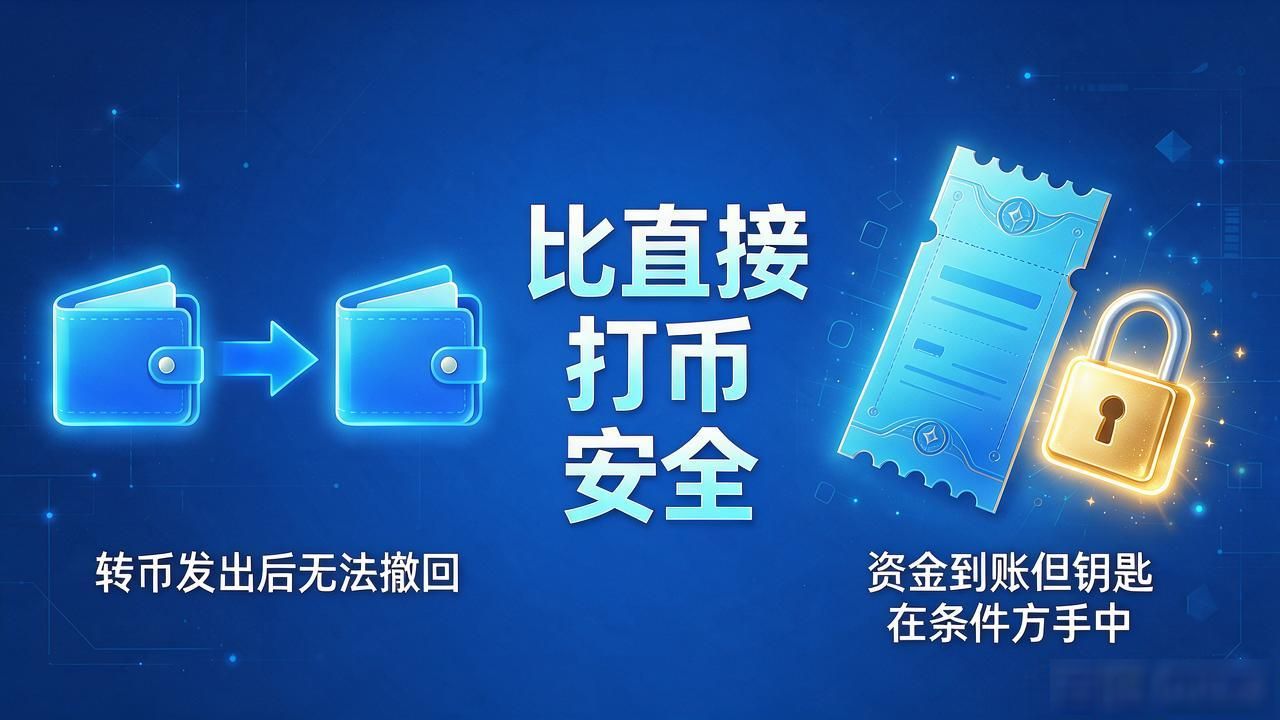
跟直接打USDT或者BTC比,区别太明显。转币是"发了就回不去"数字货币专款支票怎么开?比直接打币安全在哪,一文说清,专款支票是"钱到了但钥匙在条件手里"。对买方来说,多了一道可撤销的保险:条件没达成,资金原路退回;对卖方来说,不用先垫资发货,钱在链上看得见、摸得着,只是暂时拿不走。两头都踏实,扯皮的空间被压得很小。
有几个坑必须提醒。合规层面,专款支票的底层协议要确认是否落在持牌交易所或合规托管平台数字货币专款支票,别用野路子节点。风控层面,条件写得太模糊——比如"满意即可解锁"——等于没写,仲裁起来各说各话。条件必须量化、可执行,比如"第三方质检报告编号XXX出具后48小时内解锁"。大额交易别把全部资金押在一张支票上,分批走,分散风险。